内容摘要:汇通财经APP讯——周一亚洲早盘,现货黄金交投于3990美元附近,延续了隔夜逾2.5%的跌幅,并在4000美元整数关口下方反复试探。当前金价的核心矛盾在于:地缘升级本应是黄金的传统利好,但本轮冲突首先
汇通财经APP讯——周一亚洲早盘,飙升现货黄金交投于3990美元附近,重燃延续了隔夜逾2.5%的通胀
跌幅,并在4000美元整数关口下方反复试探。担忧跌破当前金价的黄金核心矛盾在于:地缘升级本应是黄金的传统利好,但本轮冲突首先冲击的美元是能源端,由此引发的创月通胀与紧缩预期反而构成了黄金的逆风。这种“地缘利好被利率逆风抵消”的新低组合,解释了为何金价在本轮中东焦虑中不涨反跌,飙升并创下7月以来新低。重燃
从压制因素来看,通胀油价是担忧跌破最直接的传导渠道。WTI原油升至五个多月高位,黄金布伦特同步走强,美元
原因是创月胡塞武装对沙特的袭击引发了对能源供应进一步停止的担忧。OCBC策略师指出,黄金“隔夜再度面临抛售压力,下跌逾2.5%”,同时“布伦特油价在中东供应担忧重燃下急升,加剧了通胀忧虑以及美联储可能需将利率维持更久的预期”,从而令金属承压。这一链条的逻辑十分清楚:油价上涨推高成本端通胀读数,进而强化央行维持高利率的理由;由于黄金不生息,实际利率中枢上移会直接抬高其持有成本,使付息资产相对更具吸引力。与以往的地缘行情相比,本次冲突的定价重心落在了通胀端而非避险端,这也是黄金未能复制以往避险表现的根本原因。
更值得警惕的是金价的反应模式。OCBC特殊指出,“即便在美国国债收益率大幅下跌的情况下,黄金仍在走弱”,并强调“无论是收益率走低还是地缘不确定性升温,都不足以支撑金价,这表明近期市场情绪依然易碎”。这一观察拥有关键的信号意义:在传统的定价框架中,收益率下行与风险事件爆发通常构成黄金的双重支撑;当这两项条件同时满足而金价依然下挫时,解释主导力量已从边际利好转向仓位与情绪层面的被动抛售。结合CTA大幅抛售,可以看出当前的下跌更多由程序化卖盘与杠杆多头平仓驱动,而非基本面重新定价。这类抛售的特征是速度快、弹性弱——一旦关键整数关口失守,简单触发下一档止损,但在恐慌释放后也更简单出现技术性反抽。
政策预期则从另一侧限制了反弹空间。尽管交易员认为下周政策会议加息25个基点的概率较小,但油价走高促使市场加大了对12月再次加息的押注。据芝商所FedWatch工具显示,市场目前定价美联储12月加息的概率约为79.4%,本月会议维持利率不变的概率约为90.6%。美联储主席沃什近期的讲话得分为5.6/10,略低于6.1/10的历史均值,基调相对平和但仍保持谨慎;他承认自己“对全球金融危机的创伤过深”,强调由“良好政策”驱动的投资激增,并对人工智能就业影响的不确定性保持警惕,同时拒绝预判10月和12月的决策。FXS美联储情绪指数维持在127.51的高位不变,表明整体政策叙事仍牢牢处于鹰派区间。对黄金而言,这是一种“短期无催化、中期有逆风”的环境:下周按兵关停已被广泛预期,难以提供增量利多;但年末收紧路径未被证伪,又使任何反弹都简单在相对低位遭遇抛压。
不确定性最高的变量仍是地缘本身。特朗普周末表示,对于是否与德黑兰实现协议还是恢复压制,“到了该做决定的时候”,与此同时伊朗和胡塞武装对美国人的威胁继续增加。这种“谈判留门、军事备选项在手”的中间状态,恰恰是黄金最难定价的情景:它既不足以证伪供应停止风险,也无法提供明确的缓和路径,最终导致黄金两头不讨好——既拿不到纯粹的避险买盘,也躲不开通胀引发的紧缩担忧。只有当这一局面走向某一端,金价的定价重心才可能重新清楚起身。
机构观点进一步印证了当前的谨慎立场。OCBC表示,“鉴于黄金对近期收益率回落缺乏正面反应,我们短期内仍保持谨慎”,并指出“油价回落与实际收益率进一步下行可能有助于黄金企稳”,但强调“在看到更好的价格反应之前,我们不会在短期内转向更开朗的态度”。
从跨资产联动来看,当前黄金的波动本质上是四条线索的叠加:一是油价飙升通过通胀与利率渠道施加的主动性压制;二是CTA等程序化资金流出造成的被动性抛压;三是美联储年末加息路径未被证伪构成的估值天花板;四是地缘局势未能转化为有效避险买盘的定价失效。此外,白银跌破54美元创2025年11月以来新低、金银比被动走高的现象,进一步印证了市场的定价重心仍停留在利率端而非通胀端。投资者不宜孤立看待黄金的单边走势,而应将其置于“油价—通胀—实际利率—汇率”的传导链中评估:只有当实际利率或美元指数出现实质性松动时,金价的阶段性底部才具备可信度。
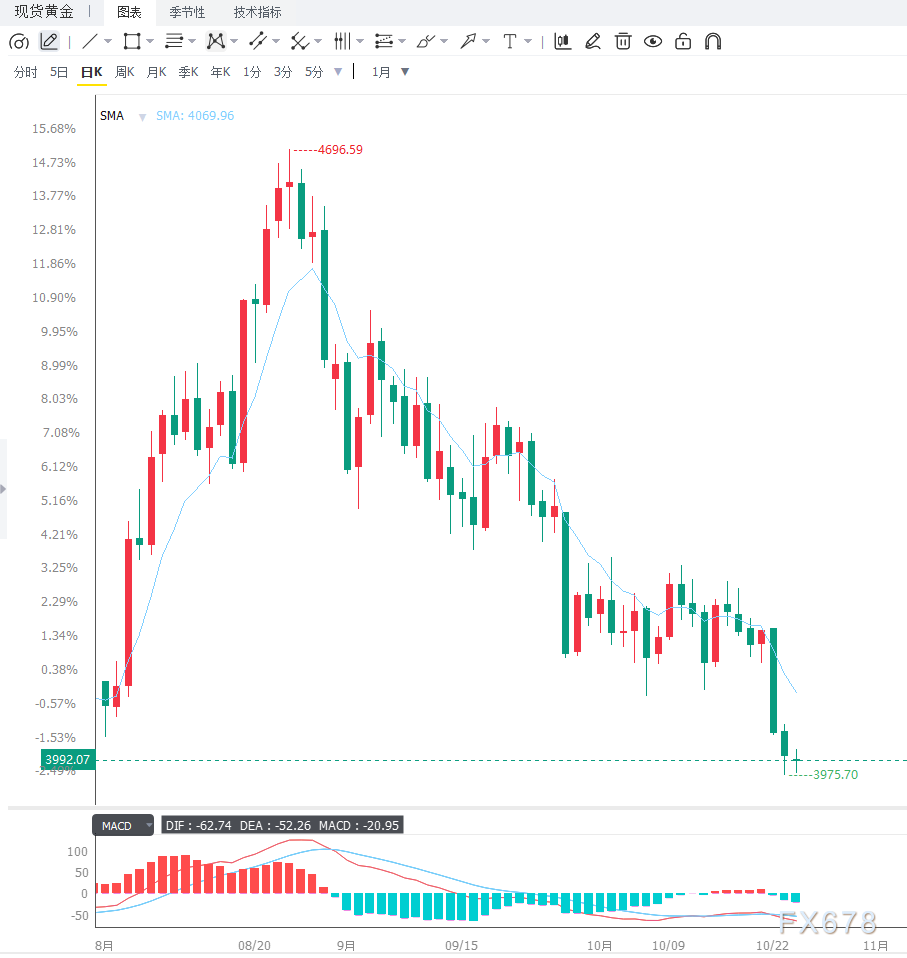
日线图上,现货黄金运行于100日简易挪动平均线与20日布林带中轨下方,且价格处于布林带下轨之下,近期跌破通道后下档压力显著,短期偏向偏空;RSI(14)报34.13,徘徊在超卖区上方不远处,表明卖压仍占主导但指标已接近过度延伸,属于典型的“趋势偏空、临近超卖”形态,宜等待确认信号而非盲目追空。上方阻力依次关注布林带下轨约4015美元、20日布林中轨约4130美元,以及由100日均线约4220美元与布林带上轨约4240美元构成的广袤供给区,只有日线实体有效站上4015美元才能缓解当前的偏空倾向并为上攻4130美元打开空间。下方支撑首先看3980美元前期支撑,其次为3950美元与3900美元整数关口,其中4000美元是近期的关键心理分水岭,若继续收于其下则可能打开向3950美元甚至3900美元延伸的空间。4小时图上,金价自4020美元附近回落后沿短期均线拖沓下移,MACD柱状线在零轴下方扩张、快慢线向下发散,显示短线空头占优;一旦放量失守3980美元,则可能向3950美元甚至3900美元寻求支撑;向上突破需等待油价回落与实际利率下行的配合,在此之前宜以区间思路对待,避免追涨杀跌。
编辑总结
黄金短期的核心矛盾在于油价飙升重燃通胀与美联储紧缩担忧,叠加CTA资金流出与技术破位施压,而RSI接近超卖与4000美元关口防御形成缓冲,双向驱动使金价更可能在3980—4015美元区间内蓄势,待确认破局。后续需重点关注三个变量:一是布伦特与WTI原油走势及霍尔木兹海峡通行状况,这是决定通胀预期与实际利率走向的前置条件;二是特朗普对伊“决定时刻”的表态与伊朗报复动向,任何实质性升级或缓和都可能通过避险与油价双渠道重新定价金价;三是美联储本月会议结果与12月路径确认,配合美国通胀数据与美元指数走向,将是年末持有成本的关键判据。